Domain flughafenmanagement.de kaufen?
Wir ziehen mit dem Projekt
flughafenmanagement.de um.
Sind Sie am Kauf der Domain
flughafenmanagement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flughafenmanagement.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Roth, Karl Heinz: Blinde PassagiereBlinde Passagiere , Wie tief die weltumspannende Pandemie in unsere Gesellschaften und den Alltag der Menschen hineinwirkt, zeigt Karl Heinz Roth in diesem hervorragend recherchierten und elegant geschriebenen Buch - ein Grundlagenwerk für die kritische Aufarbeitung dieser Krise, zur Vermeidung kommender. Seit zwei Jahren dominiert die durch das SARS-CoV-2-Virus ausgelöste Pandemie die Welt. Sie hat alle Kontinente und Regionen erfasst, sich in mehreren Wellen ausgebreitet und immer neue Epizentren gebildet. Sie hat das Alltagsleben der Menschen durchdrungen, soziale Beziehungen verändert, die Medien beherrscht, das politische Establishment herausgefordert und zahlreiche wissenschaftliche Disziplinen auf die Probe gestellt. Der Mediziner und Historiker Karl Heinz Roth stellt das Geschehen aus einer globalen Perspektive dar, berichtet über die Vorgeschichte, die bis in die 2000er Jahre zurückreicht, analysiert die Ausbreitung und die Dynamik von Covid-19 und erörtert die Eigenschaften und Auswirkungen der Pandemie auf den Menschen. Er thematisiert die Gegenmaßnahmen, die dabei zutage getretenen Versäumnisse und die mentalen, politischen, sozialen und wirtschaftlichen Folgen der Lockdowns. Zum ersten Mal werden in diesem Buch die einzelnen Aspekte einer weltumspannenden Pandemie fachübergreifend betrachtet, aufeinander bezogen und kontextualisiert, wodurch sich auch strittige Fragen - wie etwa nach dem Virus als Laborflüchtling, nach der Rolle der internationalen Großstiftungen oder nach den Effekten und Kollateralschäden - diskutieren und klären lassen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20220124, Produktform: Leinen, Autoren: Roth, Karl Heinz, Seitenzahl/Blattzahl: 480, Keyword: Corona; Covid 19; Forschung; Gesellschaftskritik; Lockdown; Medizin; Pandemie; SARS-CoV-2; Virus; Wissenschaft; global, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaft~Heilkunde~Humanmedizin~Medizin, Fachkategorie: Politische Kontrolle, Propaganda und Freiheitsrechte~Geschichte~Volkswirtschaft, Finanzen, Betriebswirtschaft und Management~Medizin, Region: Welt, Altersempfehlung / Lesealter: 18, bis Alter: 99, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Politikwissenschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, Antje, GmbH, Verlag, Länge: 217, Breite: 148, Höhe: 45, Gewicht: 728, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268766530,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Opal Sockenwolle "Regenwald – Glückliche Passagiere"Opal Regenwald – Glückliche Passagiere. Einfach losstricken und Sie fühlen sich der Natur verbunden wie im Regenwald.... Sie werden begeistert sein, denn einfach und schnell mit „glatt rechts” stricken Sie jetzt tolle Socken und legere Freizeitmode in neuen Mustervariationen. Für Laien und Profis ein Super-Strickspaß. Wie gewohnt ist dieses Qualitätsgarn mit Superwash-Ausrüstung enorm temperaturausgleichend, feuchtigkeitsabsorbierend, strapazierfähig, filzfrei und natürlich maschinenwaschbar.Material: 75 % Schurwolle, 25 % PolyamidLauflänge: 100 Gramm = ca. 425 MeterLieferbar: im 100-Gramm-KnäuelVerbrauch für Socken:Gr. 38-43 ca. 100 gab Gr. 44 ca. 150 gVerbrauch:Gr. 128 ca. 300 gGr. 38 ca. 500 gGr. 48 ca. 600 gMaschenprobe:10 x 10 cm = 30 Maschen, 42 ReihenIm Rahmen der Aktion Regenwald-Wolle spendet buttinette pro verkauften 100g-Knäuel 0,25 € an den Verein Rettet den Regenwald e.V..8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die Sicherheit im Luftverkehr, Taschenbuch von Ernst Wilhelm Pleines, VS Verlag für Sozialwissenschaften, 978-3-663-03197-0Die Sicherheit Im Luftverkehr, Taschenbuch Von Ernst Wilhelm Pleines, Vs Verlag Für Sozialwissenschaften, 978-3-663-03197-0, Seitenanzahl: 19454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Roth, Karl Heinz: Blinde PassagiereBlinde Passagiere , Wie tief die weltumspannende Pandemie in unsere Gesellschaften und den Alltag der Menschen hineinwirkt, zeigt Karl Heinz Roth in diesem hervorragend recherchierten und elegant geschriebenen Buch - ein Grundlagenwerk für die kritische Aufarbeitung dieser Krise, zur Vermeidung kommender. Seit zwei Jahren dominiert die durch das SARS-CoV-2-Virus ausgelöste Pandemie die Welt. Sie hat alle Kontinente und Regionen erfasst, sich in mehreren Wellen ausgebreitet und immer neue Epizentren gebildet. Sie hat das Alltagsleben der Menschen durchdrungen, soziale Beziehungen verändert, die Medien beherrscht, das politische Establishment herausgefordert und zahlreiche wissenschaftliche Disziplinen auf die Probe gestellt. Der Mediziner und Historiker Karl Heinz Roth stellt das Geschehen aus einer globalen Perspektive dar, berichtet über die Vorgeschichte, die bis in die 2000er Jahre zurückreicht, analysiert die Ausbreitung und die Dynamik von Covid-19 und erörtert die Eigenschaften und Auswirkungen der Pandemie auf den Menschen. Er thematisiert die Gegenmaßnahmen, die dabei zutage getretenen Versäumnisse und die mentalen, politischen, sozialen und wirtschaftlichen Folgen der Lockdowns. Zum ersten Mal werden in diesem Buch die einzelnen Aspekte einer weltumspannenden Pandemie fachübergreifend betrachtet, aufeinander bezogen und kontextualisiert, wodurch sich auch strittige Fragen - wie etwa nach dem Virus als Laborflüchtling, nach der Rolle der internationalen Großstiftungen oder nach den Effekten und Kollateralschäden - diskutieren und klären lassen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20220124, Produktform: Leinen, Autoren: Roth, Karl Heinz, Seitenzahl/Blattzahl: 480, Keyword: Corona; Covid 19; Forschung; Gesellschaftskritik; Lockdown; Medizin; Pandemie; SARS-CoV-2; Virus; Wissenschaft; global, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaft~Heilkunde~Humanmedizin~Medizin, Fachkategorie: Politische Kontrolle, Propaganda und Freiheitsrechte~Geschichte~Volkswirtschaft, Finanzen, Betriebswirtschaft und Management~Medizin, Region: Welt, Altersempfehlung / Lesealter: 18, bis Alter: 99, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Politikwissenschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, Antje, GmbH, Verlag, Länge: 217, Breite: 148, Höhe: 45, Gewicht: 728, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268766530,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Opal Sockenwolle "Regenwald – Glückliche Passagiere"Opal Regenwald – Glückliche Passagiere. Einfach losstricken und Sie fühlen sich der Natur verbunden wie im Regenwald.... Sie werden begeistert sein, denn einfach und schnell mit „glatt rechts” stricken Sie jetzt tolle Socken und legere Freizeitmode in neuen Mustervariationen. Für Laien und Profis ein Super-Strickspaß. Wie gewohnt ist dieses Qualitätsgarn mit Superwash-Ausrüstung enorm temperaturausgleichend, feuchtigkeitsabsorbierend, strapazierfähig, filzfrei und natürlich maschinenwaschbar.Material: 75 % Schurwolle, 25 % PolyamidLauflänge: 100 Gramm = ca. 425 MeterLieferbar: im 100-Gramm-KnäuelVerbrauch für Socken:Gr. 38-43 ca. 100 gab Gr. 44 ca. 150 gVerbrauch:Gr. 128 ca. 300 gGr. 38 ca. 500 gGr. 48 ca. 600 gMaschenprobe:10 x 10 cm = 30 Maschen, 42 ReihenIm Rahmen der Aktion Regenwald-Wolle spendet buttinette pro verkauften 100g-Knäuel 0,25 € an den Verein Rettet den Regenwald e.V..8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die Sicherheit im Luftverkehr, Taschenbuch von Ernst Wilhelm Pleines, VS Verlag für Sozialwissenschaften, 978-3-663-03197-0Die Sicherheit Im Luftverkehr, Taschenbuch Von Ernst Wilhelm Pleines, Vs Verlag Für Sozialwissenschaften, 978-3-663-03197-0, Seitenanzahl: 19454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
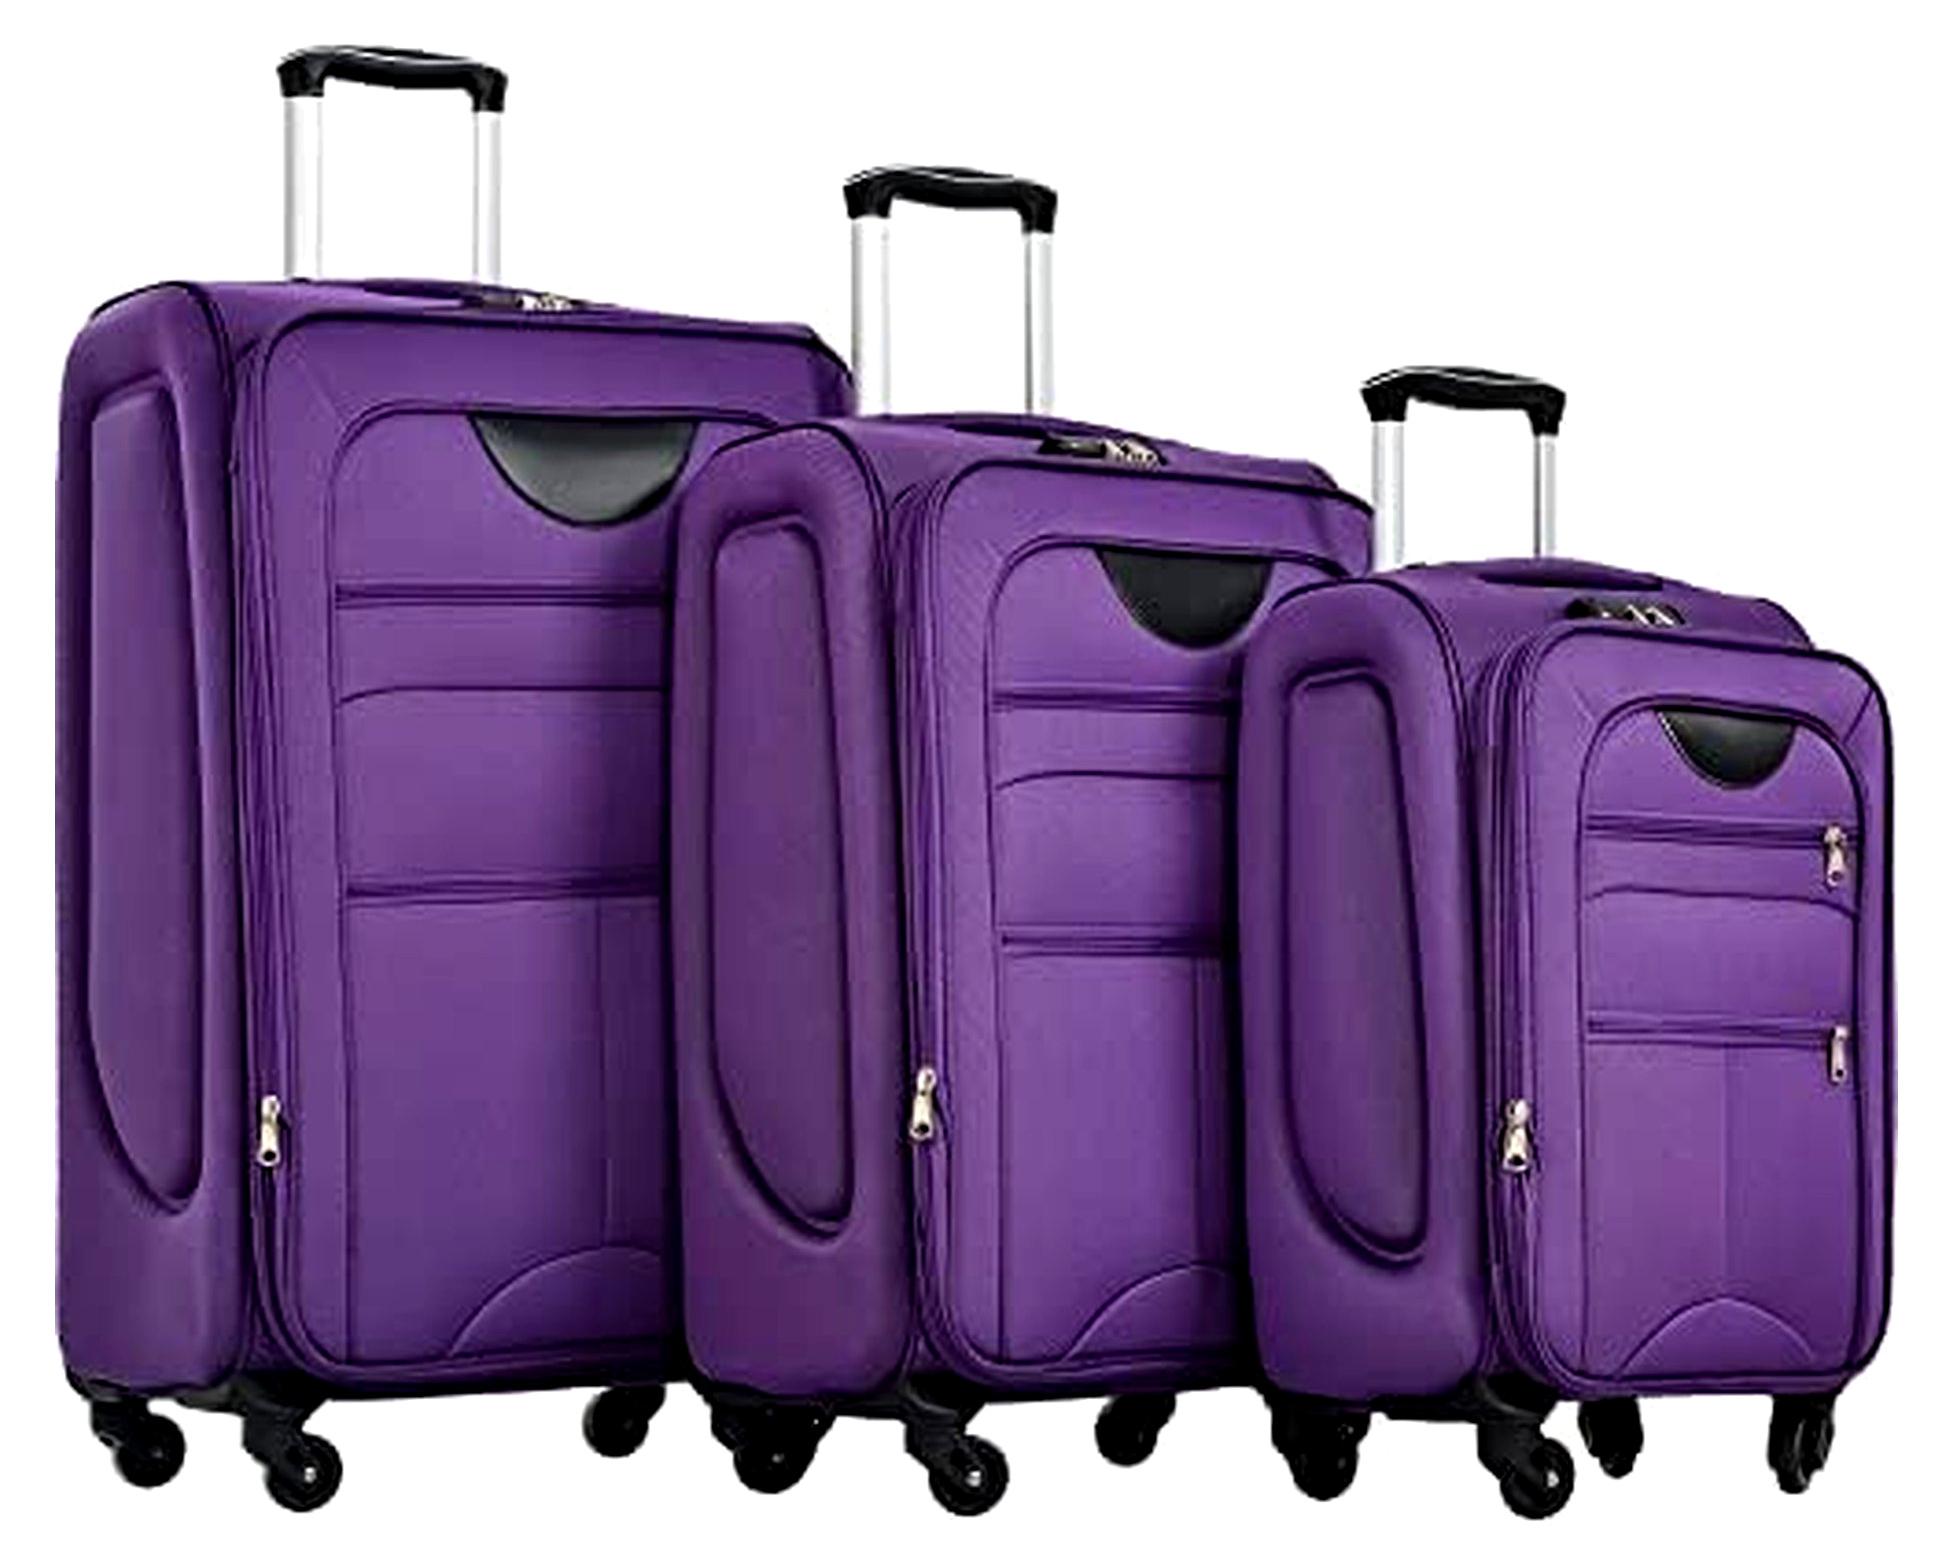
Erweiterbares Softside-Gepäck in Violett, EinheitsgrößeDas Gepäck-Set besteht aus robustem 610D-Gewebe und wurde strengen Tests unterzogen, um eine hohe Qualität und Langlebigkeit sicherzustellen. Es bietet praktische Zugänglichkeit durch benutzerfreundliche Designelemente, die während der Reise zusätzlichen Komfort bieten. Mit TSA-Schlössern und externen Reißverschlusstaschen für Laptops oder Akten/Bücher bietet das Set viel Platz und einfachen Zugang zu wichtigen Gegenständen, ohne das gesamte Gepäck öffnen zu müssen. Das 4-Spinner-Rollensystem ermöglicht eine mühelose 360-Grad-Bewegung und sorgt für eine einfache Handhabung in unterschiedlichen Umgebungen. Der durchdacht organisierte Innenraum mit mehreren Fächern erfüllt die Bedürfnisse der Reisenden und macht dieses Set zur idealen Wahl für verschiedene Reiseanforderungen.788,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.